
Nội dung bài viết
- 1 QUY TRÌNH GIẢI CHẤP VÀ CHUYỂN NHƯỢNG BẤT ĐỘNG SẢN ĐƯỢC THỰC HIỆN NHƯ THẾ NÀO?
- 2 Giải chấp bất động sản là gì?
- 3 Đất đang thế chấp ngân hàng có bán được không?
- 4 Quy trình giải chấp và chuyển nhượng bất động sản
- 5 Sơ đồ quy trình giải chấp và chuyển nhượng bất động sản
- 6 Ví dụ thực tế về giao dịch bất động sản đang thế chấp
- 7 Người mua cần lưu ý gì khi mua đất đang thế chấp?
- 8 6 sai lầm thường gặp khi giải chấp và chuyển nhượng
- 9 Checklist mua bất động sản đang thế chấp
- 10 Góc nhìn thực chiến: Giải chấp là bài toán kiểm soát dòng tiền
- 11 Kết luận
- 12 Học cách kiểm tra pháp lý trước khi xuống tiền
QUY TRÌNH GIẢI CHẤP VÀ CHUYỂN NHƯỢNG BẤT ĐỘNG SẢN ĐƯỢC THỰC HIỆN NHƯ THẾ NÀO?
Một trong những tình huống khá phổ biến trên thị trường bất động sản là người bán muốn chuyển nhượng nhà đất nhưng Giấy chứng nhận quyền sử dụng đất đang được thế chấp tại ngân hàng.
Người bán cần tiền để tất toán khoản vay. Người mua lại muốn sở hữu bất động sản và sang tên càng sớm càng tốt.
Vấn đề nằm ở chỗ: đất đang thế chấp có bán được không? Nếu được thì giải chấp trước hay ký hợp đồng mua bán trước? Người mua có thể dùng tiền mua đất để trả khoản vay ngân hàng của người bán hay không? Làm thế nào để tránh trường hợp đã giao tiền nhưng không lấy được sổ?
Đây là những câu hỏi rất quan trọng, đặc biệt với các nhà đầu tư bất động sản.
Theo Luật Đất đai 2024, người sử dụng đất được thực hiện quyền chuyển nhượng khi đáp ứng các điều kiện luật định, trong đó có yêu cầu quyền sử dụng đất không bị kê biên, còn thời hạn sử dụng và không thuộc trường hợp bị áp dụng biện pháp khẩn cấp tạm thời. (xaydungchinhsach.chinhphu.vn)
Đối với đất đang thế chấp, việc chuyển nhượng cần xử lý đồng thời quan hệ giữa người bán – ngân hàng – người mua và thủ tục đăng ký biến động đất đai.
Vì vậy, nếu không nắm rõ quy trình, một giao dịch tưởng như rất đơn giản có thể phát sinh rủi ro lớn.
Giải chấp bất động sản là gì?
Giải chấp bất động sản có thể hiểu đơn giản là việc chấm dứt biện pháp bảo đảm bằng quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất đã đăng ký tại ngân hàng hoặc tổ chức tín dụng sau khi nghĩa vụ được bảo đảm được xử lý theo thỏa thuận và quy định pháp luật.
Ví dụ:
Anh A vay ngân hàng 2 tỷ đồng và thế chấp một mảnh đất có giá trị 4 tỷ đồng.
Trên hồ sơ đăng ký đất đai có thông tin về việc thế chấp.
Khi Anh A muốn bán mảnh đất, khoản vay và tình trạng đăng ký thế chấp phải được xử lý phù hợp trước khi hoàn tất việc chuyển nhượng.
Thông thường, ngân hàng sẽ thực hiện các thủ tục liên quan sau khi khoản vay được tất toán hoặc đáp ứng điều kiện giải chấp theo thỏa thuận.
Điểm cần nhớ: giải chấp không đơn giản chỉ là “lấy sổ đỏ ra khỏi ngân hàng”.
Về bản chất, cần xử lý cả nghĩa vụ được bảo đảm và việc đăng ký/xóa đăng ký biện pháp bảo đảm theo quy định.
Đất đang thế chấp ngân hàng có bán được không?
Đây là câu hỏi được rất nhiều người quan tâm.
Câu trả lời là: có thể thực hiện giao dịch trong những trường hợp đáp ứng điều kiện pháp luật và được bên nhận thế chấp phối hợp/đồng ý theo quy định, nhưng người mua không nên tự ý giao dịch như một bất động sản hoàn toàn không có thế chấp.
Nghị định 101/2024/NĐ-CP quy định đối với trường hợp quyền sử dụng đất, tài sản gắn liền với đất đang được thế chấp và đã đăng ký, hồ sơ chuyển nhượng phải có văn bản của bên nhận thế chấp đồng ý cho bên thế chấp được chuyển nhượng, tặng cho quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất theo trường hợp luật định. (xaydungchinhsach.chinhphu.vn)
Điều này rất quan trọng.
Bởi vậy, khi người bán nói:
“Đất đang thế chấp nhưng cứ mua đi, tôi sẽ tự giải chấp sau.”
người mua không nên chỉ dựa vào lời hứa.
Cần làm rõ:
- Khoản vay còn bao nhiêu?
- Ngân hàng đang giữ giấy tờ gì?
- Có bao nhiêu nghĩa vụ phải thanh toán?
- Ngân hàng có đồng ý phương án chuyển nhượng không?
- Tiền của người mua được sử dụng để tất toán khoản vay như thế nào?
- Khi nào ngân hàng bàn giao giấy tờ?
- Khi nào hoàn tất xóa đăng ký thế chấp?
- Khi nào có thể thực hiện thủ tục sang tên?
Quy trình giải chấp và chuyển nhượng bất động sản
Có thể hình dung toàn bộ quy trình theo chuỗi:
Kiểm tra pháp lý → Kiểm tra khoản vay → Làm việc với ngân hàng → Xác định số tiền tất toán → Thống nhất phương án thanh toán → Tất toán khoản vay → Xử lý giải chấp/xóa đăng ký thế chấp → Ký hợp đồng chuyển nhượng → Kê khai nghĩa vụ tài chính → Đăng ký biến động → Sang tên.
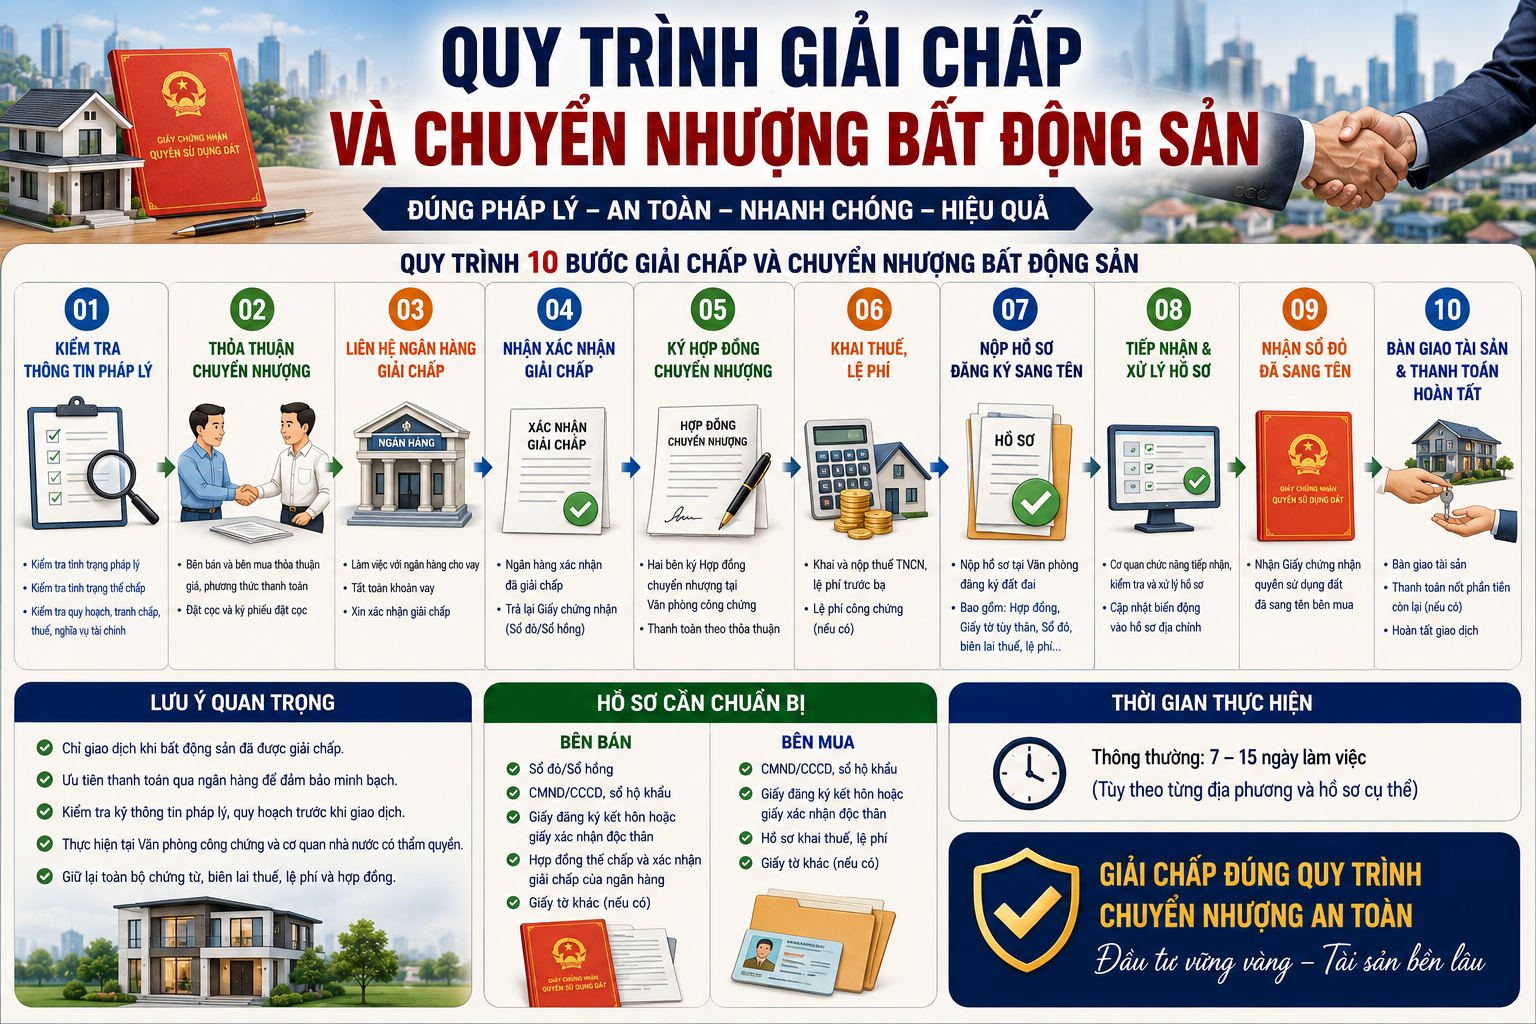
Tùy từng giao dịch, trình tự cụ thể và việc ký hợp đồng có thể được tổ chức khác nhau trên cơ sở thỏa thuận và yêu cầu của ngân hàng, công chứng, cơ quan đăng ký.
Dưới đây là cách hiểu đơn giản nhất.
Bước 1: Kiểm tra tình trạng pháp lý của bất động sản
Trước khi đặt cọc, người mua cần xác định bất động sản có đang thế chấp hay không.
Không nên chỉ nhìn vào lời nói của người bán.
Cần kiểm tra:
- Giấy chứng nhận.
- Người đứng tên.
- Tình trạng thế chấp.
- Thông tin đăng ký biện pháp bảo đảm.
- Tranh chấp.
- Kê biên.
- Quy hoạch.
- Mục đích sử dụng đất.
- Thời hạn sử dụng đất.
- Các hạn chế quyền sử dụng đất.
Luật Đất đai 2024 cũng cho phép công dân tiếp cận nhiều nhóm thông tin đất đai, trong đó có quy hoạch, kế hoạch sử dụng đất, bảng giá đất, thủ tục hành chính về đất đai và một số thông tin quản lý đất đai khác. (xaydungchinhsach.chinhphu.vn)
Kinh nghiệm thực chiến
Đừng đợi đến khi ký hợp đồng mua bán mới phát hiện bất động sản đang thế chấp.
Hãy kiểm tra ngay từ trước khi đặt cọc.
Bước 2: Xác định chính xác khoản vay còn lại
Đây là bước rất quan trọng.
Người bán cần làm việc với ngân hàng để xác định:
Số tiền phải trả để tất toán khoản vay tại thời điểm dự kiến chuyển nhượng.
Con số này có thể bao gồm:
- Dư nợ gốc.
- Lãi phát sinh.
- Khoản phạt hoặc chi phí tất toán trước hạn nếu hợp đồng tín dụng có quy định.
- Các nghĩa vụ tài chính khác theo thỏa thuận với ngân hàng.
Ví dụ:
Giá bán bất động sản: 4 tỷ đồng
Khoản vay còn lại: 2,2 tỷ đồng
Người mua cần biết rõ 2,2 tỷ đồng sẽ được xử lý như thế nào.
Không nên để xảy ra tình trạng:
Người mua giao toàn bộ 4 tỷ đồng cho người bán → người bán hứa sẽ trả ngân hàng → sau đó người bán không tất toán.
Đây là rủi ro rất lớn.
Bước 3: Làm việc trực tiếp với ngân hàng
Đây là bước nên có sự phối hợp của cả người bán và người mua.
Ngân hàng cần xác định phương án xử lý khoản vay và tài sản bảo đảm.
Một số giao dịch có thể được thực hiện theo phương án:
Người mua thanh toán một phần tiền → tiền được sử dụng để tất toán khoản vay → ngân hàng xử lý giải chấp → các bên hoàn tất giao dịch chuyển nhượng.
Tuy nhiên, không nên tự thiết kế quy trình bằng lời nói.
Cần làm việc trực tiếp với ngân hàng để xác định:
- Số tiền tất toán.
- Tài khoản nhận tiền.
- Điều kiện giải chấp.
- Thời điểm ngân hàng bàn giao giấy tờ.
- Hồ sơ xóa đăng ký thế chấp.
- Trình tự phối hợp với tổ chức công chứng và cơ quan đăng ký.
Bước 4: Thống nhất phương án sử dụng tiền mua để giải chấp
Đây là trường hợp khá phổ biến.
Ví dụ:
Giá bất động sản: 5 tỷ đồng.
Khoản vay ngân hàng còn: 2 tỷ đồng.
Người mua có thể thỏa thuận với người bán và ngân hàng để khoản tiền cần thiết được sử dụng nhằm tất toán khoản vay.
Sau khi nghĩa vụ với ngân hàng được xử lý, tài sản mới có thể tiếp tục thực hiện các bước cần thiết để chuyển nhượng và sang tên.
Nhưng cần đặc biệt lưu ý
Không nên chuyển tiền giải chấp trực tiếp cho người bán nếu chưa có phương án kiểm soát rõ ràng.
Một phương án an toàn hơn về mặt kiểm soát giao dịch là các bên phối hợp trực tiếp với ngân hàng, xác định rõ:
- Số tiền cần thanh toán.
- Người nhận tiền.
- Mục đích thanh toán.
- Điều kiện giải chấp.
- Thời điểm bàn giao giấy tờ.
Bước 5: Ngân hàng xử lý việc giải chấp
Sau khi khoản vay và các nghĩa vụ liên quan được xử lý theo thỏa thuận, ngân hàng tiến hành các thủ tục liên quan đến tài sản bảo đảm.
Người mua cần lưu ý một điểm:
Tất toán khoản vay không nên được hiểu đồng nghĩa với việc ngay lập tức hoàn thành toàn bộ thủ tục xóa đăng ký thế chấp trên hồ sơ địa chính.
Đây là hai vấn đề có liên quan nhưng cần được thực hiện theo đúng trình tự.
Đăng ký thế chấp quyền sử dụng đất, tài sản gắn liền với đất được thực hiện theo pháp luật về đăng ký biện pháp bảo đảm. Nghị định 101/2024/NĐ-CP cũng xác định nội dung này thuộc phạm vi điều chỉnh của pháp luật về đăng ký biện pháp bảo đảm. (xaydungchinhsach.chinhphu.vn)
Bước 6: Hoàn tất xóa đăng ký thế chấp
Sau khi nghĩa vụ được bảo đảm đã được xử lý, các bên thực hiện thủ tục xóa đăng ký biện pháp bảo đảm theo quy định.
Đây là bước rất quan trọng trước khi hoàn tất một giao dịch chuyển nhượng thông thường.
Người mua nên yêu cầu kiểm tra tình trạng pháp lý sau khi giải chấp thay vì chỉ nghe:
“Ngân hàng đã đồng ý rồi.”
Ngân hàng đồng ý cho xử lý tài sản không đồng nghĩa với việc người mua đã hoàn tất sang tên.
Cần theo dõi đến khi hồ sơ đăng ký được xử lý phù hợp.
Bước 7: Ký hợp đồng chuyển nhượng
Sau khi đã xử lý các điều kiện liên quan đến thế chấp, các bên thực hiện hợp đồng chuyển nhượng theo quy định.
Trong hợp đồng cần quy định rõ:
- Giá chuyển nhượng.
- Số tiền đặt cọc.
- Số tiền dùng để tất toán ngân hàng.
- Số tiền thanh toán cho người bán.
- Thời điểm thanh toán.
- Trách nhiệm giải chấp.
- Trách nhiệm cung cấp hồ sơ.
- Trách nhiệm thực hiện thủ tục sang tên.
- Nghĩa vụ thuế và phí.
- Thời điểm bàn giao bất động sản.
- Xử lý vi phạm hợp đồng.
Một điều đặc biệt quan trọng
Nếu giao dịch có sử dụng tiền của người mua để tất toán khoản vay, điều khoản này nên được thể hiện rõ trong hồ sơ, thỏa thuận giữa các bên và được thực hiện theo phương án mà ngân hàng, tổ chức công chứng và cơ quan đăng ký chấp nhận.
Bước 8: Kê khai và thực hiện nghĩa vụ tài chính
Sau khi giao dịch chuyển nhượng được thực hiện, các bên tiến hành các nghĩa vụ tài chính theo quy định.
Tùy trường hợp có thể phát sinh:
- Thuế thu nhập cá nhân.
- Lệ phí trước bạ.
- Phí thẩm định hồ sơ.
- Lệ phí cấp Giấy chứng nhận.
- Các khoản phí, lệ phí khác theo quy định.
Các bên nên thống nhất ngay từ đầu:
Ai là người chịu khoản nào?
Không nên để đến khi hồ sơ đã nộp mới tranh luận:
“Khoản này là bên mua trả hay bên bán trả?”
Bước 9: Nộp hồ sơ đăng ký biến động để sang tên
Sau khi hoàn thành các điều kiện liên quan, người nhận chuyển nhượng thực hiện thủ tục đăng ký biến động.
Nghị định 101/2024/NĐ-CP quy định hồ sơ đăng ký biến động trong trường hợp chuyển nhượng bao gồm các giấy tờ quan trọng như đơn đăng ký biến động, Giấy chứng nhận đã cấp và hợp đồng hoặc văn bản về việc chuyển quyền; tùy trường hợp có thể phát sinh thêm giấy tờ liên quan. (xaydungchinhsach.chinhphu.vn)
Cơ quan đăng ký đất đai sẽ tiếp nhận, kiểm tra và xử lý hồ sơ theo quy định.
Bước 10: Nhận kết quả sang tên
Sau khi hoàn tất quá trình xử lý hồ sơ, người mua nhận kết quả đăng ký biến động theo quy định.
Tùy trường hợp, kết quả có thể là:
- Cấp Giấy chứng nhận mới.
- Hoặc xác nhận thay đổi trên Giấy chứng nhận đã cấp.
Nghị định 101/2024/NĐ-CP có quy định về các trường hợp xác nhận thay đổi hoặc cấp Giấy chứng nhận mới khi đăng ký biến động. (xaydungchinhsach.chinhphu.vn)
Đến đây, người mua mới có thể kiểm tra lại toàn bộ thông tin:
- Họ tên người sử dụng đất.
- Diện tích.
- Mục đích sử dụng.
- Thời hạn sử dụng.
- Tài sản gắn liền với đất nếu có.
- Các thông tin khác trên Giấy chứng nhận.
Sơ đồ quy trình giải chấp và chuyển nhượng bất động sản
Có thể ghi nhớ bằng sơ đồ:
BẤT ĐỘNG SẢN ĐANG THẾ CHẤP
↓
Kiểm tra pháp lý
↓
Xác định dư nợ ngân hàng
↓
Làm việc với ngân hàng
↓
Thống nhất phương án thanh toán
↓
Tất toán khoản vay
↓
Xử lý xóa đăng ký thế chấp
↓
Ký/hoàn tất hợp đồng chuyển nhượng theo phương án phù hợp
↓
Kê khai nghĩa vụ tài chính
↓
Nộp hồ sơ đăng ký biến động
↓
Sang tên
↓
Người mua nhận kết quả
Ví dụ thực tế về giao dịch bất động sản đang thế chấp
Giả sử:
Giá bán: 5 tỷ đồng.
Dư nợ ngân hàng: 2 tỷ đồng.
Người mua có: 5 tỷ đồng.
Hai bên thống nhất mua bán.
Thay vì người mua đưa toàn bộ 5 tỷ đồng cho người bán, các bên làm việc với ngân hàng để xác định phương án.
Ví dụ về mặt dòng tiền:
2 tỷ đồng → xử lý nghĩa vụ với ngân hàng
3 tỷ đồng → thanh toán phần còn lại cho người bán
Sau khi khoản vay được xử lý, ngân hàng thực hiện các thủ tục liên quan đến tài sản bảo đảm.
Sau đó các bên tiếp tục hoàn tất hồ sơ chuyển nhượng và đăng ký biến động.
Đây chỉ là ví dụ minh họa về dòng tiền, không phải một quy trình bắt buộc áp dụng cho mọi giao dịch. Phương án cụ thể phải được ngân hàng, bên bán, bên mua và các cơ quan/tổ chức liên quan thống nhất phù hợp với hồ sơ thực tế.
Người mua cần lưu ý gì khi mua đất đang thế chấp?
1. Không giao tiền chỉ dựa trên lời hứa
Câu:
“Anh cứ chuyển tiền cho tôi, tôi trả ngân hàng rồi lấy sổ.”
là câu người mua cần đặc biệt thận trọng.
2. Phải biết chính xác dư nợ
Không chỉ hỏi:
“Anh còn nợ ngân hàng bao nhiêu?”
Mà cần xác định số tiền phải thanh toán thực tế tại thời điểm tất toán.
3. Làm việc với ngân hàng
Đừng chỉ làm việc với người bán.
Người mua nên đề nghị các bên phối hợp trực tiếp với ngân hàng để hiểu rõ quy trình.
4. Kiểm tra tình trạng xóa đăng ký thế chấp
Không nên chỉ giữ một giấy xác nhận miệng rằng:
“Đã giải chấp.”
Cần kiểm tra hồ sơ và tình trạng đăng ký theo quy định.
5. Không bỏ qua quy hoạch
Một bất động sản được giải chấp thành công vẫn có thể có vấn đề khác về quy hoạch.
Giải chấp chỉ giải quyết quan hệ bảo đảm với ngân hàng.
Nó không đồng nghĩa với việc bất động sản chắc chắn không có vấn đề về quy hoạch, xây dựng hay mục đích sử dụng đất.
6 sai lầm thường gặp khi giải chấp và chuyển nhượng
Sai lầm 1: Không biết đất đang thế chấp
Người mua chỉ nhìn sổ và không kiểm tra thông tin đăng ký biện pháp bảo đảm.
Sai lầm 2: Chuyển toàn bộ tiền cho người bán
Sau đó người bán không đủ khả năng tất toán khoản vay.
Sai lầm 3: Không làm việc với ngân hàng
Hai bên tự thỏa thuận nhưng phương án lại không phù hợp với yêu cầu của ngân hàng.
Sai lầm 4: Nhầm tất toán với hoàn tất xóa đăng ký thế chấp
Khoản vay đã được thanh toán nhưng thủ tục đăng ký liên quan chưa hoàn tất.
Sai lầm 5: Không quy định rõ trách nhiệm trong hợp đồng
Không xác định ai chịu trách nhiệm giải chấp, ai nộp hồ sơ và thời điểm hoàn tất.
Sai lầm 6: Chỉ quan tâm giải chấp mà quên kiểm tra toàn bộ pháp lý
Bất động sản hết thế chấp nhưng vẫn có thể tồn tại những vấn đề khác cần kiểm tra.
Checklist mua bất động sản đang thế chấp
Trước khi xuống tiền, người mua nên kiểm tra:
- Xác định bất động sản có đang thế chấp.
- Xác định ngân hàng nhận thế chấp.
- Xác định số dư nợ.
- Xác định số tiền tất toán thực tế.
- Kiểm tra điều kiện ngân hàng cho xử lý tài sản.
- Thống nhất phương án thanh toán.
- Không giao tiền ngoài phương án kiểm soát được.
- Làm rõ trách nhiệm giải chấp.
- Kiểm tra việc xóa đăng ký thế chấp.
- Kiểm tra quy hoạch.
- Kiểm tra tranh chấp.
- Kiểm tra kê biên.
- Kiểm tra điều kiện chuyển nhượng.
- Ký hợp đồng đúng quy định.
- Thực hiện nghĩa vụ tài chính.
- Nộp hồ sơ đăng ký biến động.
- Kiểm tra kết quả sang tên.
Góc nhìn thực chiến: Giải chấp là bài toán kiểm soát dòng tiền
Trong đầu tư bất động sản, một giao dịch có đất đang thế chấp không nhất thiết là giao dịch xấu.
Thậm chí, nếu được tổ chức đúng, đây có thể chỉ là một giao dịch bình thường.
Vấn đề nằm ở cách kiểm soát dòng tiền và hồ sơ pháp lý.
Nhà đầu tư cần nhìn thấy toàn bộ dòng tiền:
Tiền của người mua → ngân hàng → giải chấp → hồ sơ pháp lý → chuyển nhượng → đăng ký biến động → sang tên.
Đừng để dòng tiền đi trước pháp lý.
Đặc biệt:
Không nên để người mua giao tiền nhưng không biết tiền đang đi đâu, ai đang giữ tiền và điều kiện nào để tài sản được giải chấp.
Đây là nguyên tắc rất quan trọng khi thực hiện các giao dịch bất động sản có giá trị lớn.
Xem thêm: Quy trình mua bán sang tên bất động sản
Kết luận
Quy trình giải chấp và chuyển nhượng bất động sản cần được thực hiện một cách có kiểm soát, đặc biệt khi tài sản đang được thế chấp tại ngân hàng.
Về cơ bản, người mua và người bán cần:
Kiểm tra pháp lý → xác định dư nợ → làm việc với ngân hàng → thống nhất phương án thanh toán → tất toán nghĩa vụ → xử lý xóa đăng ký thế chấp → hoàn tất chuyển nhượng → kê khai nghĩa vụ tài chính → đăng ký biến động → sang tên.
Điểm quan trọng nhất là không nên tự ý giao tiền dựa trên lời hứa của người bán.
Khi giao dịch có liên quan đến ngân hàng, người mua cần kiểm soát đồng thời ba yếu tố:
Tiền – Hồ sơ – Pháp lý.
Chỉ khi ba yếu tố này được kết nối chặt chẽ, giao dịch mới có cơ sở để diễn ra an toàn hơn.
Học cách kiểm tra pháp lý trước khi xuống tiền
Một nhà đầu tư bất động sản chuyên nghiệp không chỉ biết tìm một mảnh đất có giá tốt.
Quan trọng hơn là phải biết:
Tài sản có vấn đề gì?
Đang thế chấp ở đâu?
Quy hoạch thế nào?
Có đủ điều kiện chuyển nhượng không?
Dòng tiền giao dịch được kiểm soát như thế nào?
Đây cũng là những kỹ năng quan trọng trong quá trình đào tạo bất động sản của Thầy Đinh Sơn Thủy.
Nếu Anh/Chị muốn nâng cao khả năng kiểm tra pháp lý, đọc quy hoạch, phân tích rủi ro và xây dựng phương án giao dịch bất động sản an toàn, hãy tìm hiểu các chương trình đào tạo chuyên sâu của Thầy Đinh Sơn Thủy.
Mua được bất động sản tốt là một chuyện. Kiểm soát được pháp lý và dòng tiền của giao dịch mới là năng lực của nhà đầu tư chuyên nghiệp. Mọi thông tin cần được hỗ trợ liên quan đến đầu tư, pháp lý trong bất động sản vui lòng liên hệ trực tiếp qua số hotline: 0378.662.333 để được hỗ trợ nhanh chóng nhất